Grêle : ce que prend en charge votre assurance
Avec une garantie tous risques ou événements climatiques, la grêle est couverte, franchise déduite. Le débosselage sans peinture coûtant moins cher, l'expert le valide presque toujours.
Regardez votre contrat avant de nous appeler
La grêle relève de la garantie « événements climatiques », comprise dans presque toutes les formules tous risques et dans beaucoup de formules intermédiaires. Une assurance au tiers seule ne la couvre pas.
Dans la plupart des contrats, un sinistre grêle n'entraîne ni malus ni perte de bonus : ce n'est pas un accident responsable.
Comment ça se passe concrètement
- Vous déclarez le sinistre à votre assureur, en général sous cinq jours ouvrés.
- Vous passez à l'atelier. On compte les impacts panneau par panneau et on établit un devis chiffré.
- Vous transmettez ce devis. L'assureur mandate parfois un expert, qui vient le vérifier.
- Une fois l'accord donné, on répare. Le règlement se fait souvent directement entre l'assureur et nous, franchise mise à part.
Pourquoi l'expert préfère le débosselage sans peinture
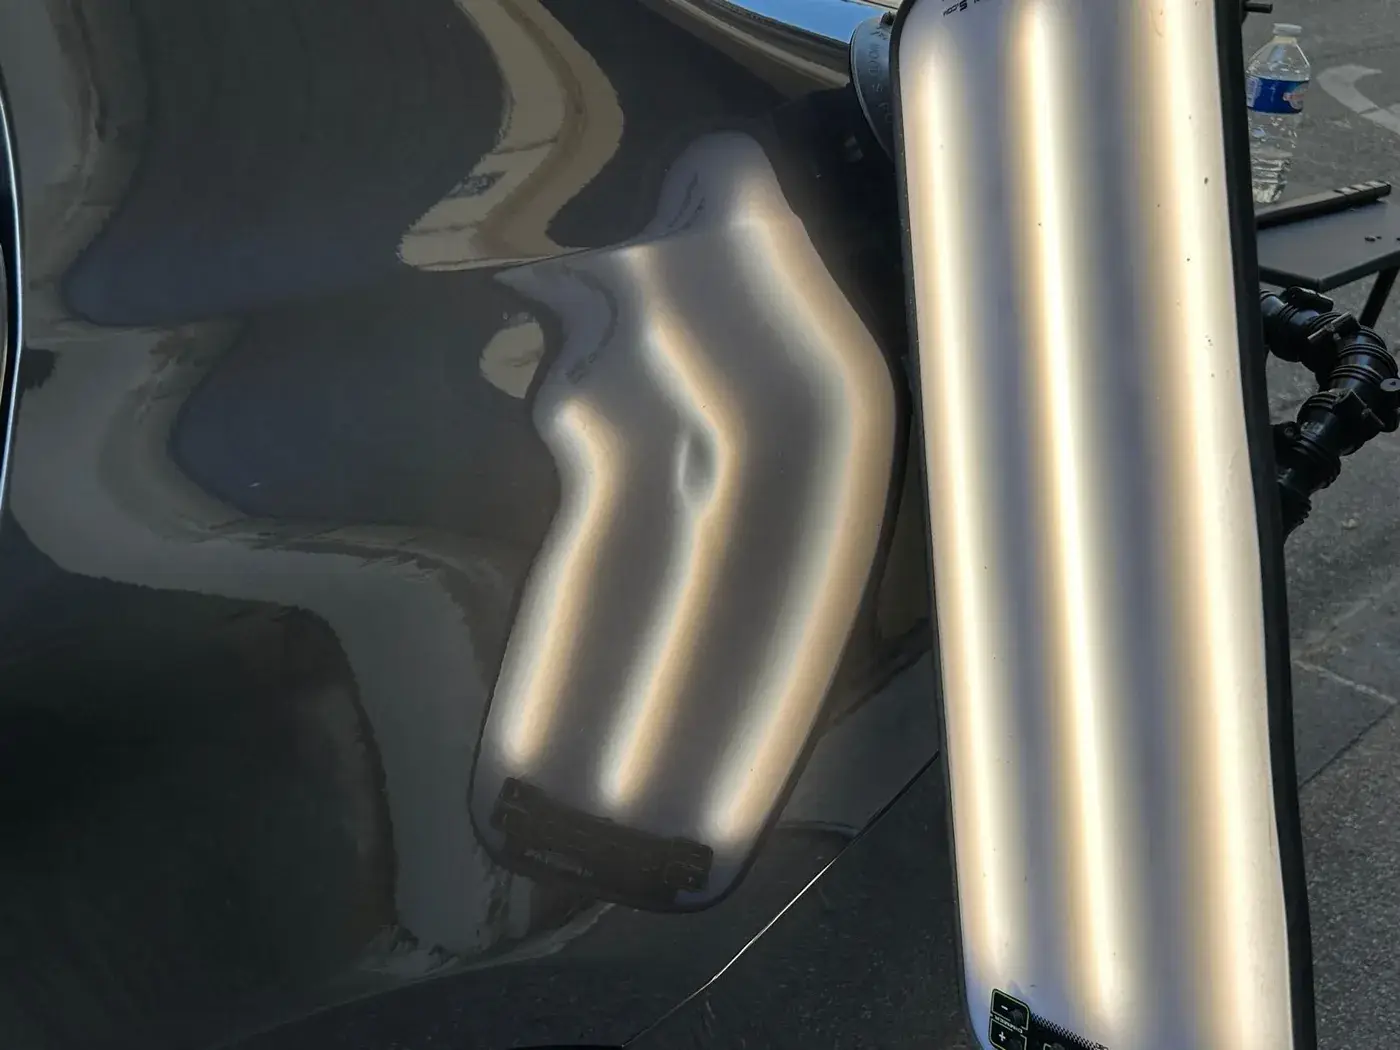
Sur un capot grêlé, une réparation classique suppose mastic, apprêt et mise en peinture du panneau entier. Le débosselage sans peinture repousse chaque impact par l'arrière de la tôle : pas de produit, pas de cabine, moins d'heures.
Pour l'assureur, c'est moins cher. Pour vous, la peinture d'origine reste en place — ce qui compte au moment de revendre, puisqu'un panneau repeint se voit à l'épaisseur.
Le cas où ça ne marche pas
Si un impact a fissuré le vernis ou percé la tôle, il faut repeindre. On vous le dit au diagnostic, pas à la fin.